Redacción: Fincas Mallorca, 06/02/26, 10:25h.
Actualizado el 6 de octubre de 2026: comprobación de los requisitos de uso del piso y aclaración de las reformas previas a una venta. Revisión de fundamento normativo, límites y certificados: 15 de septiembre de 2026.
Deducciones fiscales 2026 (y 2026/27 en edificios) en el IRPF por obras de mejora energética: prorrogadas hasta 2026 / 27.
¿Reformar un piso para venderlo permite aplicar estas deducciones? No por sí solo. Para las deducciones del 20 % y del 40 %, el piso debe ser la residencia habitual del contribuyente, estar alquilado para uso residencial o encontrarse en expectativa de alquiler y alquilarse antes del 31 de diciembre de 2027. Un piso destinado únicamente a la venta no cumple este requisito por el mero hecho de reformarlo. Además, deben cumplirse las condiciones de mejora energética, pagos y certificados. La deducción del 60 % por rehabilitación energética del edificio tiene requisitos propios, que explicamos más abajo. Consulta la disposición adicional 50.ª de la Ley del IRPF.
La referencia actual es la disposición adicional 50.ª de la Ley del IRPF, modificada por el Real Decreto-ley 7/2026. La noticia original citaba el Real Decreto-ley 16/2025, posteriormente derogado. Conservamos los ejemplos útiles, pero actualizamos su fundamento normativo y las condiciones que faltaban.
Desde InmobiliariaPalma.com – Fincas Mallorca, donde gestionamos tanto alquileres como operaciones de compraventa con enfoque patrimonial, resumimos a continuación qué significan estas deducciones y cómo pueden aprovecharse en la práctica, no sólo para pagar menos impuestos sino para incrementar el valor patrimonial de sus propiedades.
Deducciones fiscales 2026: qué son y qué requisitos tienen
Se trata de deducciones directas en el IRPF para propietarios que realicen obras en pisos o edificios residenciales que mejoren de forma acreditada su eficiencia energética.
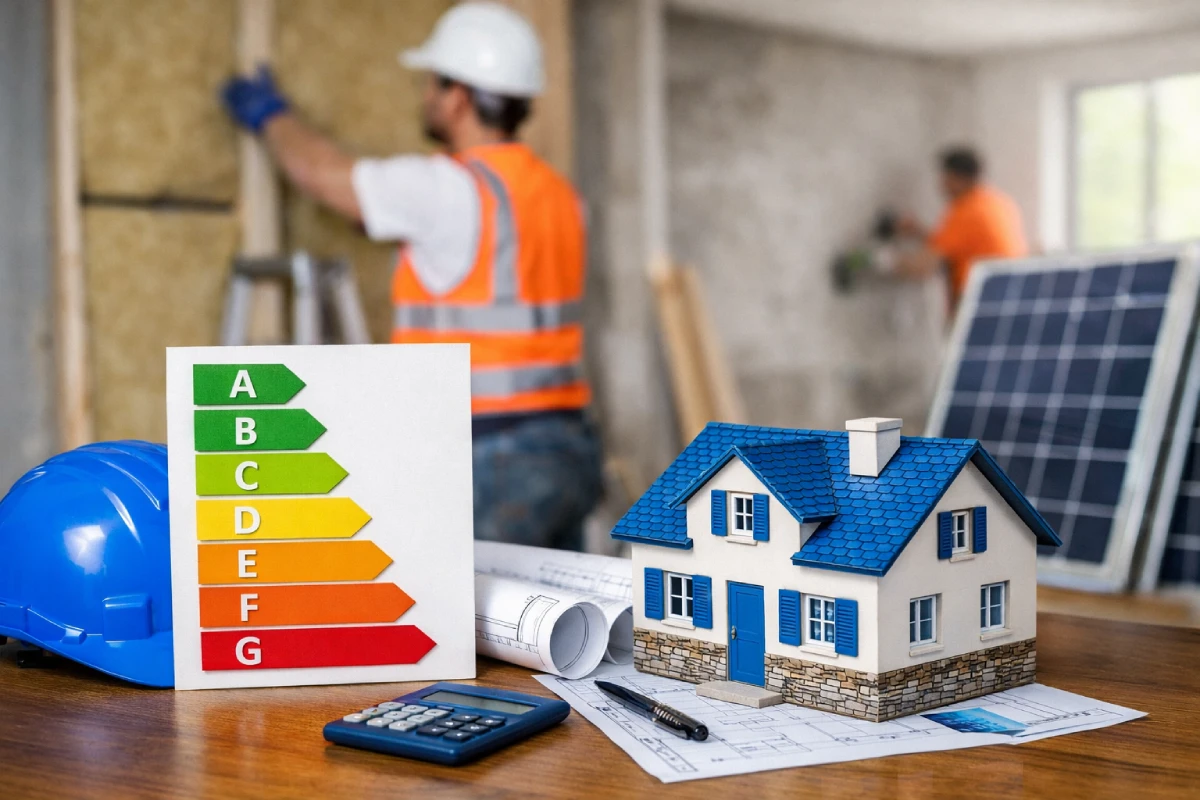
La clave no es la obra en sí, sino que dicha mejora quede demostrada mediante Certificados de Eficiencia Energética (CEE), uno previo a la obra y otro posterior.
Ley del IRPF: deducciones por eficiencia energética, texto consolidado (BOE)
Deducción del 20% por reducción de la demanda energética
Se puede aplicar una deducción del 20% cuando la obra consiga una reducción mínima del 7% en la demanda de calefacción y refrigeración.
- Plazo máximo de obra y pago: 31/12/2026
- Base máxima deducible: 5.000 € por contribuyente y año
Ejemplo práctico:
- Cambio de ventanas y mejora de aislamiento por 4.000 €.
- Deducción aplicable: 20% = 800 € menos en el IRPF.
Este tipo de deducción es habitual en actuaciones parciales en pisos destinados al alquiler.
Gestión de alquileres en Palma de Mallorca
Deducción del 40% por reducción del consumo de energía primaria
La deducción asciende al 40% si se reduce al menos un 30% el consumo de energía primaria no renovable o se mejora la calificación a A o B.
- Plazo máximo: 31/12/2026
- Base máxima deducible: 7.500 € por contribuyente y año
Ejemplo práctico:
- Instalación de aerotermia y placas solares por 7.500 €.
- Deducción aplicable: 40% = 3.000 € de ahorro fiscal.
Este ejemplo presupone que el piso y la actuación cumplen todos los requisitos de la deducción del 40 %. Instalar aerotermia o placas solares, o preparar una venta, no garantiza por sí solo el derecho al ahorro fiscal.
Deducción del 60% en rehabilitación energética de edificios
En edificios de uso predominante residencial, el 60 % exige acreditar una reducción mínima del 30 % del consumo de energía primaria no renovable o alcanzar la clase A o B. No basta con hacer una obra en la comunidad.
- Plazo máximo: 31/12/2027
- Base máxima deducible: 5.000 € por año, con arrastre a ejercicios posteriores
Ejemplo práctico:
- Derrama por rehabilitación energética: 12.000 € por propietario.
- Deducción anual: 60% de 5.000 € = 3.000 €.
- Resto se puede aplicar en años siguientes.
Especialmente relevante en comunidades de propietarios.
¿Y si el piso está alquilado o se va a alquilar?
En pisos destinados al alquiler como residencia habitual del inquilino, el piso debe alquilarse antes del 31/12/2027.
Ejemplo práctico:
- Obra en 2026 por 6.000 €.
- Deducción aplicada en IRPF 2026.
- El piso debe estar alquilado antes de finalizar 2027 para no perder la deducción.
Qué obras son susceptibles de deducción: ejemplos concretos (piso y edificio)
Estas deducciones del IRPF no dependen de “la obra” por sí misma, sino de que la actuación mejore la eficiencia energética y que esa mejora quede acreditada mediante Certificado de Eficiencia Energética (CEE) antes y después. Dicho esto, en la práctica hay una serie de obras típicas que suelen ser las que permiten alcanzar los porcentajes exigidos.
1) Mejora de la envolvente térmica (aislamiento y “fugas” de energía)
- Aislamiento en fachadas (SATE, trasdosados interiores, cámara de aire, etc.).
- Aislamiento en cubiertas/tejados y terrazas.
- Aislamiento en suelos/forjados (por ejemplo, sobre garajes o locales no calefactados).
- Sellado de puentes térmicos y puntos de infiltración de aire (cajas de persiana, encuentros, etc.).
2) Sustitución de ventanas y cerramientos exteriores
- Ventanas con doble/triple acristalamiento y rotura de puente térmico.
- Puertas exteriores con mejor aislamiento.
- Persianas/cajones y sistemas de estanqueidad que reduzcan pérdidas.
3) Sistemas de climatización y producción de ACS más eficientes
- Aerotermia para calefacción/refrigeración y/o agua caliente sanitaria (ACS).
- Sustitución de calderas antiguas por equipos de mayor eficiencia (cuando tenga impacto real en el CEE).
- Instalación de emisores eficientes (suelo radiante, fan-coils, etc.) si forman parte de una mejora global.
- Sistemas de control y regulación (termostatos inteligentes, zonificación) cuando ayudan a justificar reducción en el CEE.
4) Energías renovables para autoconsumo y apoyo a la demanda
- Placas solares fotovoltaicas (autoconsumo) y, en su caso, baterías si forman parte del conjunto.
- Solar térmica para ACS (cuando proceda).
5) Actuaciones a nivel de edificio (comunidades de propietarios)
- Rehabilitación energética integral de fachada y cubierta del edificio.
- Mejora o sustitución de la instalación térmica central del edificio (si existe) por sistemas más eficientes.
- Instalación de renovables comunitarias (p. ej., fotovoltaica para autoconsumo compartido si aplica).
Obras que generan dudas (y por qué hay que revisarlas)
- Pintura, decoración, baños, cocina, suelos interiores, carpintería interior, armarios, etc.: solo serían relevantes si van acompañadas de una actuación energética y quedan reflejadas en la mejora del CEE (por sí solas, normalmente no).
- Cambio de electrodomésticos: no suele computar como obra energética deducible para estas deducciones.
- Equipos de aire acondicionado “sin más”: si no justifican mejora suficiente en el CEE, puede no servir.
Clave práctica para propietarios
Si quieres que la obra sea realmente deducible, la recomendación es clara: planificar la actuación con el técnico que emitirá el CEE antes de ejecutar la reforma, para asegurarnos de que la mejora energética quedará acreditada y encajará en el tramo de deducción (20%, 40% o 60%).
¿Estás mejorando un piso para venderlo?
Antes de invertir en obras o aplicar deducciones fiscales, conviene saber si esas mejoras aumentan realmente el valor de venta de tu piso en Palma.
En Fincas Mallorca podemos orientarte sobre el valor real de mercado y la estrategia más adecuada antes de vender.
Límites y condiciones que conviene revisar antes de pagar
- En edificios, la base acumulada máxima es de 15.000 €; el exceso sobre el límite anual puede trasladarse a los cuatro ejercicios siguientes.
- Hay que descontar subvenciones y evitar duplicar deducciones por la misma obra.
- No se incluyen equipos que utilicen combustibles fósiles.
- El certificado previo debe cumplir el plazo de dos años anterior al inicio; el posterior y su registro deben estar en regla. Para el 20 % y el 40 %, debe expedirse antes de 2027; para edificios, antes de 2028.
Documentación necesaria para las deducciones fiscales 2026
Documentación obligatoria
- Certificado energético antes y después de la obra.
- Facturas completas.
- Justificantes de pago bancarios.
- Documentación de la comunidad (si procede).
Ejemplo práctico:
- Sin certificado previo → no hay deducción.
- Pago en efectivo → no deducible.
¿Dónde se presenta?
La deducción se aplica directamente en la declaración del IRPF. La documentación no se entrega salvo requerimiento de Hacienda.
Por qué es importante planificar bien estas obras
- No todas las obras desgravan.
- Un error documental puede anular el ahorro fiscal.
- Una buena planificación puede suponer miles de euros de diferencia.
Vender piso en Palma con valoración profesional
Conclusión
Antes de aplicar las deducciones fiscales 2026, revisa los plazos y requisitos recogidos en la Ley del IRPF. La reforma puede mejorar el confort, el gasto energético y la presentación del piso; su rentabilidad comercial debe valorarse con el coste real, el ahorro fiscal aplicable y las alternativas de venta.
En InmobiliariaPalma.com – Fincas Mallorca analizamos cada caso con visión fiscal, inmobiliaria y patrimonial.
Porque una reforma bien planteada puede ser ahorro fiscal hoy y mayor valor de mercado mañana.
Este texto es informativo, incluye contenido patrocinado por Fincas Mallorca y no constituye asesoramiento jurídico. Para un análisis de tu caso concreto, contáctanos.