Redacción: Fincas Mallorca
Publicado el 28 de enero de 2026.
Última actualización: 16 de septiembre de 2026. Requisitos, financiación de hasta el 100 %, entidades adheridas, plazo oficial y compatibilidad con la ayuda directa de 10.000 euros.
Estado actual de la Nova Hipoteca Jove
El portal oficial mantiene publicado el programa del IBAVI y su plazo de solicitud. La disponibilidad de fondos debe confirmarse al tramitar la operación. Las solicitudes se tramitan a través de una entidad financiera adherida y pueden presentarse hasta que se agote la dotación presupuestaria o, como máximo, hasta el 1 de febrero de 2028. Para determinados perfiles, la garantía pública puede alcanzar el 20 % del valor del piso y permitir que la financiación bancaria llegue hasta el 100 % del precio de adquisición, siempre que el banco apruebe la operación.
Cómo comprar un piso con el aval público del IBAVI en Baleares
La Nova Hipoteca Jove no es una hipoteca concedida por el Govern ni una subvención que entregue dinero al comprador. Es una garantía pública del IBAVI que cubre una parte del riesgo asumido por una entidad financiera adherida y puede facilitar una financiación superior al 80 % habitual.
La principal novedad del programa vigente es que determinados solicitantes pueden obtener una garantía de hasta el 20 %. Si la entidad financiera acepta financiar el resto, la hipoteca puede alcanzar hasta el 100 % del precio de adquisición del piso. Para otros perfiles que también cumplan los requisitos generales, la garantía puede llegar hasta el 15 %.
Hasta el 100 % no significa compra sin ahorro: la garantía puede cubrir la parte del precio que normalmente queda fuera de la hipoteca, pero no elimina los impuestos, los gastos de adquisición, la tasación, el coste de la garantía ni una posible diferencia entre el precio pactado y el valor que admita el banco.
Novedad de julio de 2026: ayuda directa de 10.000 euros
La Nova Hipoteca Jove es compatible con la nueva ayuda autonómica de 10.000 euros para comprar un piso, pero son medidas distintas y exigen cumplir requisitos independientes. El aval facilita financiación; la ayuda directa reduce parte del coste de adquisición.
Resumen de la Nova Hipoteca Jove del IBAVI
| Aspecto | Condición vigente | Lectura práctica |
|---|---|---|
| Garantía reforzada | Hasta el 20 % | Para jóvenes y determinados colectivos prioritarios. |
| Resto de perfiles | Hasta el 15 % | El programa no tiene un límite general de edad. |
| Financiación bancaria | Desde el 80 % y hasta el 100 % | El banco debe aprobar solvencia, tasación y condiciones. |
| Precio máximo | 382.744,84 € | Sin incluir impuestos ni gastos inherentes a la compra. |
| Residencia previa | 5 años en Baleares | Puede ser continuada o discontinua. |
| Ingresos máximos | 60.666,65 € una persona; 68.250 € dos o más | Se aplica el límite oficial de 6,5 veces el IPREM. |
| Coste de tramitación | 0,50 % del importe garantizado | Es un coste de la garantía, no un interés hipotecario. |
| Plazo del programa | Hasta 01/02/2028 o agotamiento | Conviene comprobar disponibilidad antes de firmar arras. |
¿Quién puede acceder a la Nova Hipoteca Jove?
A pesar de su nombre, el programa no se limita únicamente a personas jóvenes. Cualquier persona que cumpla los requisitos generales puede solicitar su estudio, aunque el porcentaje máximo de garantía cambia según el perfil.
Garantía de hasta el 20 %
- Solicitantes jóvenes que cumplan el criterio de edad vigente.
- Familias numerosas de cualquier grado.
- Familias monoparentales.
- Personas con discapacidad.
- Personas con alguien con discapacidad a su cargo.
Garantía de hasta el 15 %
Para el resto de solicitantes que cumplan los requisitos generales. No existe un límite general de edad para participar en el programa, aunque quienes no estén dentro de los colectivos prioritarios no acceden al tramo máximo del 20 %.
Precisión sobre la edad: la comunicación general del Govern presenta el tramo reforzado para jóvenes de hasta 40 años, mientras que la página detallada de requisitos utiliza la expresión «edad inferior a 40 años de todos los solicitantes». Si una persona tiene exactamente 40 años o compra con otro titular de distinta edad, conviene confirmar por escrito con la entidad adherida y el IBAVI qué porcentaje de garantía resultará aplicable antes de asumir compromisos.
Requisitos personales de la Hipoteca Jove en Baleares
- Tener nacionalidad española o de otro país de la Unión Europea, o residencia legal en España.
- Acreditar residencia en las Illes Balears durante un mínimo de cinco años, continuados o discontinuos.
- No superar los límites anuales de ingresos: 60.666,65 euros para una persona y 68.250 euros para dos o más personas.
- No ser propietario ni usufructuario de otra residencia en España, salvo las excepciones admitidas. La comprobación abarca todas las tipologías residenciales.
- Destinar el piso adquirido a residencia habitual y permanente durante el período de vigencia de la garantía.
- Superar el estudio de solvencia y riesgo de una entidad financiera adherida.
Excepciones por tener otra residencia o una participación
El IBAVI contempla excepciones cuando se posee un porcentaje obtenido por herencia, cuando no se dispone del uso del piso por separación, divorcio, situación catastrófica o violencia de género, cuando se es víctima de terrorismo o cuando existe dependencia o discapacidad superior al 33 % y el piso no cumple los requisitos de accesibilidad. La excepción debe acreditarse documentalmente y no se presume.
Cumplir el IBAVI no obliga al banco a conceder la hipoteca. La entidad analizará ingresos, estabilidad laboral, deudas, edad, plazo, cuota resultante, tasación y política interna de riesgos.
¿Qué piso puede comprarse con la garantía del IBAVI?
- Debe estar situado en las Illes Balears.
- Debe destinarse a residencia habitual y permanente de los solicitantes.
- El precio de adquisición, sin impuestos ni gastos asociados, debe ser igual o inferior a 382.744,84 euros.
- La situación registral, urbanística y documental debe permitir la compraventa y la constitución de la hipoteca.
- La tasación y las características del piso deben resultar aceptables para la entidad financiera.
El límite del programa no debe confundirse con el de los beneficios fiscales. Desde el 14 de junio de 2026, el umbral territorial de determinados beneficios del ITP y AJD en Mallorca y Menorca es de 331.859,70 euros, inferior al máximo de la Hipoteca Jove. Umbrales oficiales de la ATIB. Un piso puede entrar en el programa hipotecario y no reunir automáticamente todos los requisitos fiscales. Puedes ampliar esta diferencia en nuestro artículo sobre ITP para jóvenes que compran un piso en Baleares.
¿Cómo puede llegar la financiación hasta el 100 %?
En una hipoteca convencional, una entidad suele limitar la financiación alrededor del 80 % y el comprador debe aportar el resto del precio, además de los impuestos y gastos. En la Nova Hipoteca Jove, el esquema puede ser el siguiente:
| Perfil | Garantía máxima IBAVI | Financiación total posible |
|---|---|---|
| Joven o colectivo prioritario | Hasta el 20 % | Hasta el 100 % |
| Resto de perfiles admitidos | Hasta el 15 % | Desde el 80 % y hasta el 100 %, según el banco y el régimen aplicable |
El porcentaje final no es automático. La entidad financiera debe aportar sus propios fondos, financiar como mínimo el 80 % dentro del programa y aprobar la operación. El aval público reduce parte del riesgo del banco, pero no corrige una cuota inasumible ni una tasación insuficiente.
Riesgo de tasación: financiar hasta el 100 % del precio no significa que el banco acepte cualquier precio. Si la tasación queda por debajo o la política bancaria aplica un valor inferior como referencia, el comprador puede necesitar más ahorro o renegociar. Consulta nuestra guía sobre problemas de tasación y financiación en Palma.
¿Puede el banco obligar a contratar productos adicionales?
Las condiciones comunicadas por el Govern para las entidades adheridas establecen que el banco no puede exigir la contratación de un producto o servicio bancario adicional para conceder este préstamo hipotecario. Aun así, el comprador debe revisar la FEIN, la TAE, las bonificaciones voluntarias, los seguros y el coste total de cada oferta antes de firmar.
Hipoteca Jove y ayuda de 10.000 euros: diferencias y compatibilidad
| Medida | Qué aporta | Qué no resuelve |
|---|---|---|
| Nova Hipoteca Jove | Una garantía de hasta el 15 % o 20 % que puede elevar la financiación. | No regala ese importe ni elimina la deuda hipotecaria. |
| Ayuda directa de 10.000 € | Una subvención por compra residencial para financiar parte de la adquisición. | No garantiza la hipoteca ni debe darse por cobrada para pagar arras. |
Ambas medidas pueden combinarse cuando se cumplen por separado sus condiciones. La ayuda directa tiene un límite de precio de 382.000 euros; la Nova Hipoteca Jove, de 382.744,84 euros. Esa diferencia de 744,84 euros puede hacer que un piso encaje en el aval pero no en la subvención.
La ayuda de 10.000 euros tampoco debe considerarse financiación bancaria anticipada. Su concesión, justificación y pago siguen su propio procedimiento. Antes de firmar arras conviene determinar qué dinero tiene realmente disponible el comprador, qué parte depende del banco y qué parte depende de una resolución administrativa.
Ejemplo práctico: compra de un piso de 350.000 euros en Palma
Imaginemos una persona de 38 años que cumple los requisitos personales, compra su residencia habitual en Palma por 350.000 euros y supera el análisis de riesgo del banco.
Hipoteca convencional al 80 %
Préstamo: 280.000 €.
Entrada sobre el precio: 70.000 €.
Además: impuestos y gastos de adquisición.
Nova Hipoteca Jove hasta el 100 %
Garantía máxima IBAVI: 70.000 €.
Préstamo posible: hasta 350.000 €.
Siempre sujeto a aprobación bancaria y tasación.
Coste de la garantía
El coste de tramitación es el 0,50 % del importe garantizado. Sobre una garantía de 70.000 euros, ascendería a 350 euros.
¿Qué dinero sigue necesitando el comprador?
Si se trata de un piso usado y no resulta aplicable un beneficio fiscal, el tipo general del ITP para los primeros 400.000 euros de base es del 8 %, conforme al artículo 10 del Decreto Legislativo 1/2014. Si la base imponible es de 350.000 euros, serían 28.000 euros de ITP. El ejemplo presupone que el valor de referencia no exige una base superior; hay que comparar ese valor con el precio y el valor declarado. Criterio de valoración de la ATIB. A esto se añaden los gastos propios de la compraventa, la tasación, el coste de la garantía y cualquier diferencia no financiada.
Los gastos de formalización de la hipoteca deben separarse de los gastos de compra. Según la distribución legal vigente, el comprador paga la tasación y, en su caso, las copias que solicite; la entidad financiera asume los gastos notariales, registrales, de gestoría e impuestos correspondientes al préstamo hipotecario. La escritura y la inscripción de la compraventa siguen siendo gastos distintos. Reparto explicado por el Banco de España.
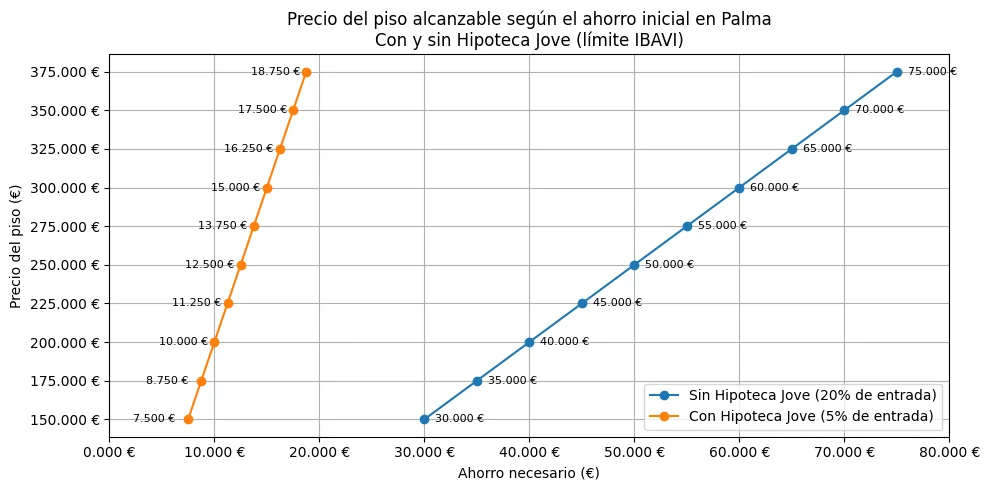
Conclusión del ejemplo: la Hipoteca Jove puede evitar una entrada de 70.000 euros, pero el comprador todavía necesita liquidez, capacidad para pagar una cuota calculada sobre una deuda mayor y margen para afrontar incidencias. Si también obtiene la ayuda de 10.000 euros, el esfuerzo final puede reducirse, pero hay que comprobar cuándo podrá disponer de ese dinero.
¿Cuánto cuesta la garantía y qué ocurre si no se paga la hipoteca?
La tramitación de la garantía cuesta el 0,50 % del importe garantizado. No es un interés del préstamo ni una subvención: es un coste asociado a la garantía pública.
El aval tampoco libera al comprador de su obligación. Si deja de pagar y el IBAVI debe responder ante la entidad financiera por la parte garantizada, la Administración puede reclamar al beneficiario lo abonado en su nombre. El comprador firma una póliza de contragarantía que permite esa reclamación.
Más financiación significa también más deuda. Pasar del 80 % al 100 % reduce el ahorro inicial, pero aumenta el capital prestado, los intereses totales y la sensibilidad de la economía familiar ante una pérdida de ingresos.
¿Dónde se solicita la Hipoteca Jove y qué bancos participan?
El comprador no presenta por su cuenta una solicitud ordinaria directamente ante el IBAVI. Debe acudir a una entidad financiera adherida, solicitar el préstamo y entregar la documentación para que el banco estudie la operación. Si la valoración es positiva, la entidad remite la solicitud de garantía al IBAVI.
A fecha de esta actualización, las entidades comunicadas oficialmente son:
- CaixaBank.
- Colonya Caixa d’Estalvis de Pollença.
- Cajamar Caja Rural.
- ABANCA.
Plazo: el portal oficial fija como fecha límite el 1 de febrero de 2028, salvo agotamiento previo de la dotación. La concesión de la garantía siempre está condicionada a que el banco otorgue el préstamo hipotecario.
Pasos de la tramitación
- Solicitar el estudio hipotecario en una entidad adherida.
- Entregar la documentación personal, económica y del piso.
- Superar el análisis de solvencia y viabilidad del banco.
- La entidad remite al IBAVI las operaciones valoradas positivamente.
- El IBAVI notifica su resolución en la carpeta ciudadana del solicitante.
- Con resolución favorable y documentación precontractual bancaria, se prepara la firma notarial.
El IBAVI informa de un plazo de quince días para recurrir su resolución desde la recepción de la notificación. Antes de la escritura hipotecaria, el comprador también debe recibir la documentación bancaria precontractual y acudir al notario dentro de los plazos legales.
Documentación obligatoria del IBAVI
- Solicitud de garantía, declaración responsable y autorización para consultar datos.
- DNI o documento de identificación de extranjero.
- Declaración del IRPF o certificado de ingresos del último ejercicio cerrado.
- Nota simple del servicio de índices del Registro Central que acredite la situación de titularidad residencial.
- Certificados de empadronamiento que acrediten los cinco años de residencia.
- Contrato de opción de compra, reserva o compraventa del piso.
- Documentación que acredite familia numerosa, monoparentalidad, discapacidad o excepciones por otra residencia, cuando proceda.
Además, el banco solicitará sus propios documentos para analizar solvencia: nóminas, contrato, vida laboral, movimientos bancarios, préstamos vigentes y, para autónomos, declaraciones tributarias y justificantes de actividad. La lista puede variar según el perfil y la entidad.
Consulta directamente las páginas oficiales de documentos obligatorios, pasos a seguir y plazo del programa.
Qué significa la Hipoteca Jove para quien vende un piso en Palma
La ampliación potencial de la financiación puede convertir en compradores viables a personas que tienen ingresos para pagar una cuota, pero no habían reunido una entrada del 20 %. Para propietarios de pisos dentro del límite del programa, esto puede ampliar la demanda solvente.
Sin embargo, un comprador que menciona la Hipoteca Jove todavía no tiene una hipoteca concedida. El propietario debe diferenciar entre interés, preestudio bancario, tasación, aprobación del préstamo, solicitud de la garantía y resolución favorable del IBAVI.
Controles antes de aceptar arras
- Confirmar qué porcentaje financiará realmente el banco.
- Comprobar que el precio del piso entra en el máximo del programa.
- Identificar si el comprador puede acceder al 20 % o solo al 15 % de garantía.
- Analizar el riesgo de una tasación inferior al precio pactado.
- Comprobar el ahorro disponible para impuestos, gastos y diferencias.
- No dar por cobrada la ayuda adicional de 10.000 euros.
- Redactar las condiciones financieras y los plazos de las arras con asesoramiento profesional.
- Preparar la documentación del piso antes de que el banco y el tasador la soliciten.
En nuestro análisis sobre precios récord y compras fallidas en Palma explicamos por qué una oferta aparentemente alta puede ser peor que otra algo inferior si su financiación no es viable.
¿Vendes un piso en Palma de hasta 382.744,84 euros?
Fincas Mallorca analiza si tu piso puede encajar en esta demanda, fija un precio defendible, prepara la documentación y filtra la viabilidad financiera de cada comprador. Nuestro trabajo no termina al recibir una oferta: acompañamos la operación hasta notaría.
Preguntas frecuentes sobre la Nova Hipoteca Jove
¿La Hipoteca Jove financia siempre el 100 %?
No. El 100 % es el máximo posible para determinados perfiles. El banco debe aprobar la operación y puede conceder un porcentaje inferior según solvencia, tasación y política de riesgos.
¿Solo pueden solicitarla personas jóvenes?
No. El programa no tiene un límite general de edad. Los jóvenes y otros colectivos prioritarios pueden llegar a una garantía del 20 %; para el resto de solicitantes admitidos, el máximo es del 15 %.
¿Qué ocurre si un solicitante tiene exactamente 40 años?
Las páginas oficiales utilizan dos formulaciones distintas: «hasta 40 años» e «inferior a 40 años». Antes de firmar arras, debe confirmarse con la entidad adherida y el IBAVI si corresponde la garantía del 20 % o la del 15 %.
¿El aval cubre impuestos y gastos?
No. El máximo de 382.744,84 euros y la posible financiación se refieren al precio de adquisición. El comprador debe prever impuestos, gastos de compra, tasación, coste de garantía y posibles diferencias no financiadas.
¿Es compatible con la ayuda de 10.000 euros?
Sí, pero cada medida tiene sus propios requisitos. La Hipoteca Jove es una garantía; los 10.000 euros son una subvención. La aprobación de una no implica automáticamente la concesión de la otra.
¿Se solicita directamente al IBAVI?
La operación se inicia en una entidad financiera adherida. El banco estudia el préstamo y, si lo valora favorablemente, tramita la solicitud de garantía ante el IBAVI.
¿Hasta cuándo está activo el programa?
Hasta que se agote la dotación presupuestaria o, como máximo, hasta el 1 de febrero de 2028, según la información oficial vigente en esta actualización.
¿La existencia del aval permite subir el precio de un piso?
No automáticamente. El valor del piso sigue dependiendo de la microzona, el estado, la finca, la competencia, la demanda, la tasación y la capacidad de pago del comprador.
Cómo interviene Fincas Mallorca en una operación con Hipoteca Jove
Fincas Mallorca es especialista en la venta de pisos en Palma. En una operación vinculada a la Nova Hipoteca Jove, coordinamos la información del piso, la documentación del vendedor, la tasación, los plazos y la comunicación con el comprador y su entidad financiera, sin sustituir el asesoramiento bancario, fiscal o jurídico que corresponda.
Con 33 años de experiencia en 2026, nuestro objetivo es evitar que una compraventa aparente estar cerrada cuando todavía depende de trámites o financiación inciertos. Una venta bien gestionada se prepara antes del anuncio y se controla hasta la firma.
¿Quieres vender tu piso en Palma con una estrategia completa?
Analizamos el valor, el perfil de comprador, la documentación y la viabilidad financiera de las ofertas. Vender bien no consiste en aceptar la cifra más alta, sino en cerrar la mejor operación posible.
Fuentes y fecha de comprobación
Información contrastada el 16 de septiembre de 2026 con el portal oficial Nova Hipoteca Jove del IBAVI, sus apartados de requisitos, documentos, pasos y plazo; la comunicación del Govern sobre entidades adheridas; el Banco de España para el reparto de gastos hipotecarios; y la Agencia Tributaria de las Illes Balears para los tipos y umbrales fiscales.
Este contenido es informativo y resume las condiciones públicas vigentes en la fecha indicada. No constituye una oferta bancaria ni sustituye el estudio de la entidad financiera, la resolución del IBAVI o el asesoramiento jurídico, fiscal y financiero aplicable a cada operación. Las condiciones pueden cambiar o agotarse antes de la fecha límite.