Fincas Mallorca · Publicado el 02/02/2026 · Revisión legal y editorial: 12/10/2026 · Aclaración de la imagen: 27/10/2026.
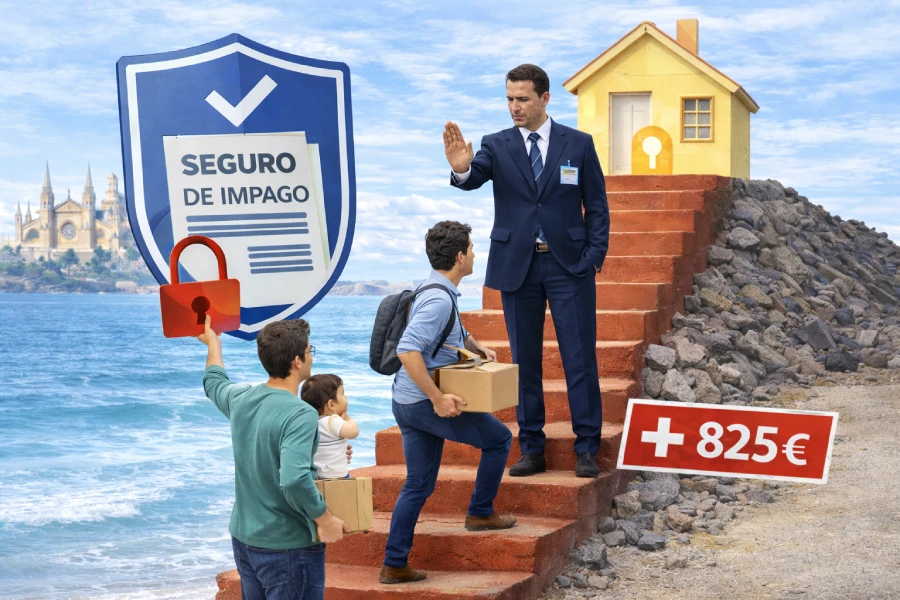
Cómo leer la imagen: los 825 € representan únicamente la prima anual hipotética utilizada en el ejemplo. No son una tarifa, una media del mercado ni un cargo que deba pagar el inquilino. La ilustración es conceptual; la decisión sobre una póliza exige comparar su precio y sus coberturas concretas.
Novedad desde el 8 de octubre de 2026: el artículo 36.5 vigente de la LAU establece que no puede exigirse al arrendatario que contrate un seguro de impago de renta u otra cobertura análoga. El propietario puede decidir contratar una póliza para proteger su propio riesgo, pero no convertir su contratación en una obligación del inquilino. En los alquileres temporales, además, la garantía adicional a la fianza no puede superar una mensualidad de renta. Ver artículo 36 vigente de la LAU. Para el conjunto de cambios, consulta nuestra guía de los RDL 28/2026 y 29/2026 para propietarios de pisos en Palma.
Contratar un seguro de impago es una decisión que debe valorar el propietario según cobertura, coste y situación del alquiler. Seleccionar al inquilino y transferir parte del riesgo económico a una aseguradora cumplen funciones distintas. Nuestra posición es evitar gastos poco útiles y filtros desproporcionados, sin afirmar que toda póliza sea innecesaria.
Los contratos de temporada anteriores al 8/10/2026 conservan su régimen previo hasta el plazo pactado, conforme a la disposición transitoria octava de la LAU. Al agotarse ese plazo no se prorrogan bajo el régimen anterior; un alquiler temporal renovado queda sujeto al nuevo régimen. La prohibición de exigir la contratación de un seguro y los límites de garantías deben comprobarse según el régimen aplicable al contrato; no deben trasladarse sin análisis todas las novedades a contratos antiguos.
Conservamos nuestra intervención en IB3 de finales de enero de 2026. El vídeo recoge una opinión profesional en aquel momento; la revisión escrita matiza sus afirmaciones generales y mantiene los ejemplos y la recomendación de leer las condiciones.

▶ Intervención de Fincas Mallorca en IB3 sobre seguros de impago de alquiler en Palma
El seguro de impago de alquiler: ¿protección real o nuevo filtro de acceso al piso?
Desde nuestra experiencia profesional en la administración habitual de alquileres en Palma, esta realidad se repite cada vez con más frecuencia: el seguro de impago ya no actúa solo como una cobertura, sino como un elemento que condiciona quién puede y quién no puede acceder a un piso.
El seguro de impago de alquiler ha dejado de ser únicamente un sistema de protección para propietarios. En un mercado tensionado como el de Palma, se ha convertido, en la práctica, en un nuevo filtro de acceso al piso, endureciendo todavía más las condiciones necesarias para poder alquilar.
Qué exigen realmente los seguros de impago (explicado de forma sencilla)
Aunque muchas aseguradoras no hablan abiertamente de “tres veces el alquiler”, en la práctica aplican la misma lógica utilizando lo que se conoce como ratio de esfuerzo.
Dicho de forma clara: el seguro quiere asegurarse de que el inquilino no destine una parte excesiva de su sueldo al pago del alquiler.
Para entender el cálculo utilizamos límites hipotéticos del 40 % y del 45 % sobre ingresos netos. Cada aseguradora determina sus criterios y documentación; estos porcentajes no son una regla legal ni una comparación actual de todo el mercado.
Traducido a un lenguaje comprensible:
- Si el alquiler no puede superar el 40 % del sueldo, el inquilino debe ganar aproximadamente dos veces y media el alquiler.
- Si el límite es el 45 %, debe ganar algo más de dos veces el alquiler.
- Cuando se exigen tres veces el alquiler, el filtro es todavía más restrictivo.
La relación renta/ingresos es un cálculo; elegir un umbral y valorar el resto de la solvencia exige criterio. El resultado no mide por sí solo la probabilidad real de impago.
Ejemplo realista en Palma
Supongamos un alquiler de 1.500 € mensuales. Es la cifra del ejemplo, no una media actual acreditada para todos los pisos de tres habitaciones y un baño en Palma.
Aplicando los dos umbrales del ejemplo:
- Con un límite del 40 %, el inquilino debería acreditar unos 3.750 € netos al mes.
- Con un límite del 45 %, los ingresos mínimos se sitúan en torno a 3.333 € mensuales.
- Si se exigen tres veces el alquiler, los ingresos necesarios ascienden a unos 4.500 € mensuales.
En la práctica, esto deja fuera del mercado a muchas familias perfectamente solventes, que pueden asumir el alquiler sin dificultad, pero que no alcanzan ese nivel de renta acreditable, especialmente teniendo en cuenta la realidad salarial de Palma.
El problema social de fondo
Un filtro puede modificar el riesgo de la cartera y también excluir candidatos que podrían pagar. Para valorar ese equilibrio hacen falta criterios y resultados, no basta con afirmar que todo filtro es eficaz o inútil. Nuestra preocupación es que una exigencia automática sustituya una evaluación proporcionada.
El resultado es evidente:
- Menos personas pueden alquilar un piso completo.
- Aumenta la presión sobre el alquiler por habitaciones.
- Se incrementa la exclusión de la clase media local.
Quién decide realmente quién puede alquilar
En la práctica, una aseguradora privada acaba decidiendo si un candidato es “apto” o “no apto”.
No lo hace en función de su comportamiento real como inquilino o de su responsabilidad personal, sino de si encaja o no en una fórmula matemática de riesgo.
No es que el inquilino sea malo; es que no cumple ratio.
Contrato fijo y reclamación judicial: estabilidad no es garantía
La reclamación de rentas puede incluir principal e intereses y, cuando proceda, costas. Su alcance depende del procedimiento y la resolución; no todos los casos terminan con la misma condena ni con cobro efectivo. Tener empleo fijo no impide una pérdida de ingresos o un incumplimiento.
- la deuda principal,
- las costas judiciales,
- y los intereses.
Si existe un título ejecutable, la reclamación puede dirigirse contra bienes o ingresos conforme a las reglas legales y sus límites. No debe presentarse el embargo de nómina como automático ni como garantía de recuperación íntegra.
Cuando proceda un embargo salarial, se aplica la orden judicial y la protección legal de los ingresos. Las circunstancias personales y las prioridades de cobro pueden afectar al resultado.
El coste de un procedimiento puede incentivar el pago o un acuerdo, pero no permite concluir que todas las personas con contrato indefinido evitarán el impago. La estabilidad laboral es un dato de la evaluación, no una garantía.
Siniestralidad: qué datos harían falta para evaluarla
No disponemos en este artículo de una serie auditada de siniestralidad y pagos de las aseguradoras. Retiramos por ello la afirmación de que el impago es «prácticamente inexistente». La selección previa influye en el perfil asegurado; su resultado debe medirse.
Tampoco podemos deducir cuántas rentas paga una compañía o su rentabilidad sin sus datos. La utilidad para un propietario depende de la cobertura contratada, la probabilidad y coste de un siniestro y su capacidad para asumirlo.
La Ley de Contrato de Seguro define la obligación del asegurador dentro de los límites pactados. Una póliza puede cubrir pérdidas aunque no impida que el inquilino incumpla.
El factor psicológico en el propietario
Desde el punto de vista del propietario, el seguro de impago ofrece una sensación inmediata de tranquilidad. Se percibe como una solución fácil y casi “mágica” que elimina de golpe todos los temores asociados al alquiler.
La tranquilidad percibida no sustituye la lectura de exclusiones, límites y obligaciones de comunicación. Ningún seguro debe interpretarse como seguridad absoluta.
El coste real del seguro de impago
Conservamos una prima de 825 € anuales como hipótesis de cálculo, dentro del intervalo de 800–850 € utilizado originalmente. No es una oferta ni un precio medio vigente verificado. Equivale al 55 % de una mensualidad de 1.500 €.
En términos sencillos, el propietario paga algo más de medio mes de alquiler al año únicamente por el seguro.
El impacto real del seguro de impago en la rentabilidad anual y en el esfuerzo del inquilino
Para entender el efecto real del seguro de impago de alquiler, conviene analizarlo dentro del conjunto de ingresos y gastos habituales de un piso en alquiler, y no como un coste aislado.
El siguiente presupuesto es una simulación propia. Conservamos sus partidas para que puedas sustituir cada importe por el de tu piso.
Ingresos anuales del alquiler
Piso alquilado por 1.500 € mensuales:
- Ingreso bruto anual del alquiler: 18.000 €
Gastos anuales habituales del propietario (sin seguro de impago)
Supuestos anuales del ejemplo, no una media estadística de propietarios:
- IBI: 500 €
- Gastos de comunidad ordinarios: 900 €
- Seguro del hogar: 250 €
- Gastos extraordinarios de comunidad (prorrateados): 300 €
- Mantenimiento y pequeñas reparaciones: 400 €
Total de gastos anuales sin seguro de impago: 2.350 €
En este escenario, el beneficio bruto antes de impuestos del propietario sería:
- 18.000 € – 2.350 € = 15.650 €
Introducción del seguro de impago de alquiler
Añadimos ahora la prima hipotética de 825 € al presupuesto anterior. Solicita una oferta comparable por coberturas y duración antes de decidir.
Tomando un valor medio:
- Coste anual del seguro de impago: 825 €
El nuevo total de gastos del propietario pasa a ser:
- 2.350 € + 825 € = 3.175 €
Y el beneficio bruto antes de impuestos se reduce a:
- 18.000 € – 3.175 € = 14.825 €
Qué incremento de gasto supone realmente el seguro para el propietario
El seguro de impago incrementa los gastos anuales del alquiler en:
- 825 € sobre 2.350 € = aproximadamente un 35 % más de gastos
Los 825 € equivalen al 35,1 % de los gastos previos de 2.350 € y al 26,0 % de los gastos totales de 3.175 €. Son denominadores distintos. El resultado de 14.825 € es previo a impuestos y a partidas no incluidas, como financiación, vacancia o administración.
El 4,6 % del ejemplo: coste relativo, no repercusión automática
Que el propietario soporte un coste adicional no demuestra que pueda repercutirlo íntegramente al inquilino. El precio y cualquier cargo dependen del contrato, el mercado y la normativa aplicable.
Si comparamos el coste del seguro con lo que paga el inquilino:
- Renta anual pagada por el inquilino: 18.000 €
- Coste anual del seguro de impago: 825 €
El cálculo es sencillo:
- 825 € ÷ 18.000 € = 4,6 %
El 4,6 % es aproximadamente la relación entre la prima supuesta y la renta anual (825/18.000). No acredita una subida efectiva del alquiler de ese porcentaje. La incidencia económica requeriría datos adicionales.
Un 4,6 % que:
- no mejora el piso,
- no evita por sí mismo que ocurra un impago, aunque puede cubrir sus consecuencias,
- no aporta un servicio adicional al inquilino,
- puede añadir un coste que debe compararse con la cobertura contratada.
Nuestra objeción comercial es que sumar requisitos y costes sin evaluar su utilidad puede dificultar el acceso. La simulación no demuestra cuántos hogares quedan excluidos ni qué parte del coste llega al precio; esas conclusiones necesitan evidencia propia.
Gestión profesional frente a soluciones automáticas
La gestión profesional aporta prevención, documentación y seguimiento. Puede complementar una póliza o ayudar a decidir si el propietario prefiere asumir parte del riesgo. No equivale a una garantía de cobro.
Para propietarios que estén dudando entre publicar, esperar o vender, también conviene revisar este análisis sobre alquilar piso en Palma con seguridad, donde explicamos por qué el verdadero problema no siempre es encontrar inquilino, sino alquilar con filtro, documentación y una decisión prudente.
En nuestro caso, desde FINCAS MALLORCA (inmobiliariapalma.com), administramos alquileres de forma habitual en Palma, realizando un trabajo previo exhaustivo que permite evitar en muchos casos la contratación de seguros de impago, y con ello un gasto adicional que acaba perjudicando tanto a propietarios como a inquilinos.
Analizamos documentación y solvencia acreditable, tratamos con los candidatos y revisamos la renta y el contrato. Ese trabajo ayuda a prevenir incidencias, pero no elimina la posibilidad de impago ni sustituye una indemnización asegurada.
La gestión busca reducir incidencias; la póliza cubre pérdidas definidas en sus condiciones. Pueden ser complementarias. La decisión debe comparar coste, alcance y capacidad del propietario para soportar un periodo sin cobrar.
Si eres propietario en Palma, podemos revisar contigo el proceso de selección y administración y ayudarte a ordenar la comparación de costes. Consulta nuestro servicio de alquiler para propietarios. La decisión sobre una póliza exige estudiar su oferta concreta.
Una posición equilibrada para cerrar
Una póliza puede tener sentido tanto en rentas altas como en otras situaciones, según la capacidad financiera del propietario y la cobertura. Compara también el tratamiento fiscal aplicable, sin confundir prima bruta con coste neto ni asumir automáticamente una deducción. Puedes revisar la deducción autonómica balear para primas de impago y sus requisitos.
El problema aparece cuando se utilizan como excusa para imponer requisitos inasumibles en rentas medias, empeorando el acceso al piso y expulsando del mercado a perfiles solventes.
Por eso, antes de recurrir a soluciones automáticas, conviene valorar una administración profesional del alquiler, basada en experiencia real y conocimiento del mercado de Palma, que permita proteger a las partes sin añadir costes innecesarios.
En caso de que finalmente optes por contratarlo ¿Es “tan seguro” un seguro de impago como un seguro de hogar o de vida?
Conviene matizar una idea importante: un seguro de impago de alquiler puede ser un seguro “de verdad”… o puede no serlo. Y esta diferencia no es menor, porque afecta a quién responde, qué controles existen y qué garantías legales tiene el propietario.
De hecho, en un reciente contenido de IB3 se recoge la recomendación del Col·legi de Mediadors d’Assegurances de mirar la letra pequeña cuando estos productos se contratan “directamente con una inmobiliaria”, porque en ocasiones lo que se ofrece no es exactamente una aseguradora, y eso tiene consecuencias sobre las garantías del servicio prestado.
Cuando sí es un seguro “como los de siempre”
Si lo que contratas es una póliza emitida por una entidad aseguradora, el producto se rige por la normativa del contrato de seguro y suele incluir, entre otras, coberturas de impago de rentas y defensa jurídica (abogado, procurador, etc.) dentro de los límites pactados en la póliza.
En estos casos, la lógica es la de un seguro tradicional: hay una póliza, un asegurador identificado y una obligación de cobertura según condiciones, exclusiones, franquicias y límites establecidos.
Cuando en realidad es un “servicio” o una “garantía” y no una póliza
En el mercado existen fórmulas comercializadas como “protección del alquiler” o “garantía de cobro” que, según cómo estén estructuradas, pueden funcionar más como un servicio (por ejemplo, tramitación legal subcontratada o asistencia jurídica) que como un contrato de seguro clásico.
Esto no significa automáticamente que sea ilegal, pero sí implica que las garantías no son las mismas que cuando hay una aseguradora detrás con una póliza regulada. Por eso es fundamental identificar qué estás firmando exactamente: póliza de seguro o contrato de servicios.
Checklist rápido para saber si estás ante un “seguro real”
Antes de contratar, pide y verifica estos puntos (es lo que evita sorpresas):
- ¿Quién es la aseguradora? Debe figurar el nombre de la entidad aseguradora (no solo la inmobiliaria o un “gestor”).
- ¿Existe número de póliza y condiciones generales/particulares? Un seguro formal tiene documentación contractual completa.
- ¿Qué cubre exactamente? Número de mensualidades, carencias, franquicias, exclusiones, límites de defensa jurídica y si hay “adelanto de rentas” o solo reembolso.
- ¿Quién elige abogado y procurador? En los seguros con defensa jurídica esto viene regulado en la póliza; y es importante conocer si hay libre elección o cuadro concertado.
- ¿Qué pasa si el inquilino no cumple los requisitos o si hay un defecto documental? Muchos rechazos vienen por incumplimientos formales (documentación, plazos, comunicación del siniestro, etc.).
Un seguro de impago puede ser un producto serio si es póliza emitida por aseguradora y se entiende bien la letra pequeña. Pero si lo que se contrata es una “solución empaquetada” como servicio, su estructura y sus garantías pueden ser distintas. Por eso, antes de firmar, conviene confirmar si se trata de un seguro en sentido estricto o de un servicio con defensa jurídica subcontratada, y revisar con detalle las condiciones.
Este texto es informativo, no atribuimos conductas a empresas concretas, incluye contenido patrocinado por Fincas Mallorca y no constituye asesoramiento jurídico. Para un análisis de tu caso concreto, contáctanos.