Redacción Fincas Mallorca, Palma de Mallorca, 24 de septiembre de 2024. Actualizado el 15 de septiembre de 2026: cálculos, alternativas y condiciones.
Ejemplos prácticos de ahorro con préstamos de 220.000€
Conservamos los supuestos originales: préstamo de 220.000 €, 30 años, interés nominal anual constante del 3,5 % y pagos mensuales. Aplicamos el sistema francés, sin redondeos intermedios, y una comisión hipotética del 1 % sobre la amortización. No es una oferta bancaria ni el euríbor actual. Los ahorros siguientes descuentan esa comisión y comparan el mismo préstamo con y sin amortización.
Ejemplo 1: Hipoteca de 220.000€ a 30 años
Para 220.000 € a 30 años y al 3,5 % nominal anual, la cuota calculada es 987,90 € al mes. La cifra de 1.004,32 € de la versión anterior no correspondía a esos supuestos.
Después de pagar la cuota número 12, el capital pendiente es aproximadamente 215.777,92 €. Si amortizas 5.000 €, queda en 210.777,92 €. La comisión hipotética sería de 50 €, pagada aparte.
Reducir cuota: manteniendo los 348 meses restantes, la mensualidad baja a unos 965,01 € y el ahorro de intereses, descontada la comisión, es de 2.916,26 €. Reducir plazo: manteniendo la cuota, quedan 335 pagos, el último menor, y el ahorro neto es de 8.473,03 €. Son alternativas distintas; no deben mezclarse sus resultados.
Ejemplo 2: Misma hipoteca de 220.000€ a 30 años
Si amortizas 10.000 € después de la cuota número 60, el saldo pasa de 197.333,56 € a 187.333,56 €. Con una comisión hipotética de 100 €, reducir cuota la sitúa en 937,84 € durante 300 meses y ahorra 4.918,71 € netos. Mantener la cuota inicial reduce los pagos restantes a 277, el último menor, y ahorra 13.082,22 € netos.
¿Cómo afecta amortizar a lo largo del tiempo?
Lo más interesante de amortizar parcialmente es que el mayor ahorro se genera cuando se hace en los primeros años del préstamo. Esto se debe a que, al principio, una mayor parte de la cuota mensual va destinada a pagar intereses, mientras que en los últimos años se paga principalmente el capital.
Con un préstamo de 300.000 €, los mismos 30 años y tipo constante del 3,5 %, amortizar 20.000 € reduciendo plazo tras cinco años ahorra aproximadamente 25.456,75 € netos; hacerlo tras diez años, 18.432,99 €. Ambos resultados descuentan 200 € de comisión hipotética. La comparación conserva la idea original: con iguales condiciones, anticipar antes deja más tiempo para ahorrar intereses.
Amortizar: ahorro de intereses y pérdida de liquidez
Amortizar reduce la deuda y los intereses futuros, pero también disminuye el dinero disponible para imprevistos. Su conveniencia depende del tipo, la comisión, otras deudas, la liquidez y la fiscalidad. No permite afirmar que siempre supera cualquier inversión ni que carece de inconvenientes. En una hipoteca variable, además, el ahorro futuro depende de cómo evolucione el interés.
¿Cuándo es un buen momento para amortizar?
Antes de utilizar una paga extra o tus ahorros, reserva el dinero necesario para gastos próximos e imprevistos. Después, pide al banco las dos simulaciones: reducir cuota para aliviar el pago mensual o reducir plazo para terminar antes. Compara coste total, comisión y dinero que conservarías. La opción adecuada depende de tu situación, no de una regla universal.
¿Qué pasa con la comisión de amortización?
La comisión no es generalmente del 1 %: esa cifra solo se utiliza como supuesto en nuestros ejemplos. Depende del contrato, su fecha, el tipo de interés y la normativa aplicable. El artículo 23 de la Ley 5/2019 regula el reembolso anticipado para los préstamos de su ámbito. Solicita al banco el coste exacto por escrito antes de ordenar el pago.
Conclusión: amortizar es ahorrar
Amortizar puede reducir de forma importante el coste financiero y acercar el final de la deuda. Conviene decidir con números: ahorro de intereses menos comisión, efecto sobre la cuota y liquidez restante.
Si también tienes préstamos personales u otras deudas, compara su coste antes de elegir cuál amortizar. Una amortización pequeña puede ser útil, pero su efecto debe calcularse con las condiciones de cada préstamo.
La versión anterior resumía el ahorro con una media del 40 % y lo comparaba con llegar a tener entre 1,4 y dos pisos. Esas equivalencias no se deducen de los ejemplos y no deben utilizarse como previsión. Los cálculos anteriores muestran importes concretos, sujetos a supuestos explícitos, sin convertir el ahorro de intereses en una rentabilidad anual.
La idea de fondo sigue siendo planificar el ahorro y priorizar las deudas cuando resulte conveniente. El equilibrio entre amortizar, mantener un fondo de seguridad y disfrutar del dinero es una decisión personal. No hace falta asumir que cualquier gasto de ocio equivale a una pérdida financiera.
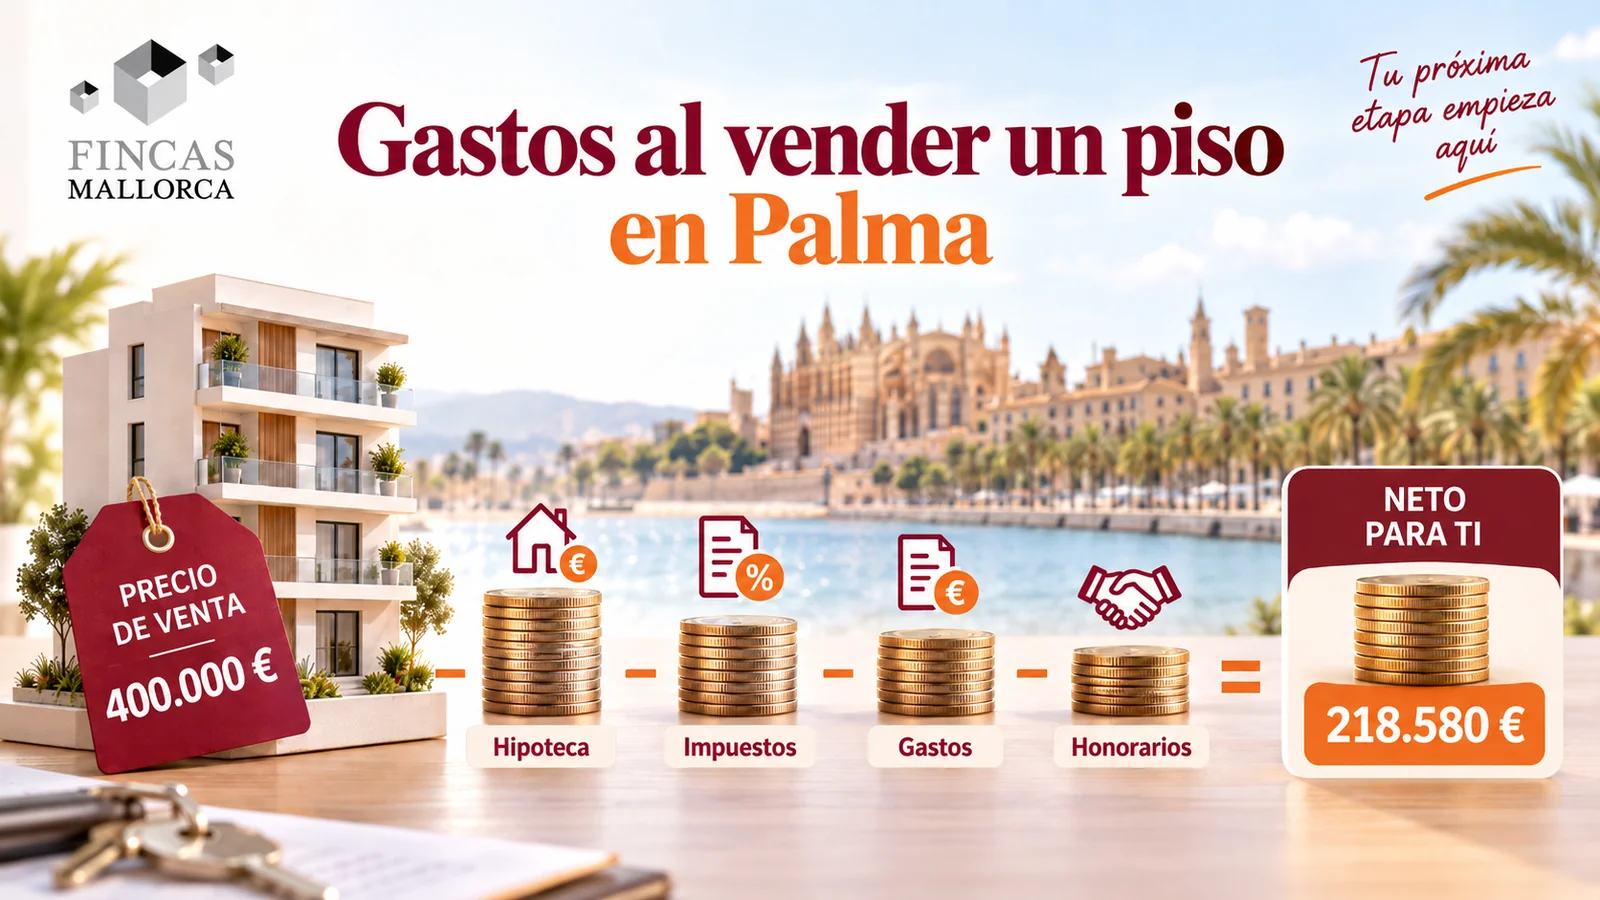
Si vas a vender tu piso en Palma, distingue la amortización parcial de hoy de la cancelación del préstamo al vender. Pide el saldo pendiente y los gastos de cancelación y compáralos con lo que te quedaría neto. Puedes consultar nuestra guía de gastos al vender un piso en Palma o llamarnos al 971 750 165 para preparar la venta.