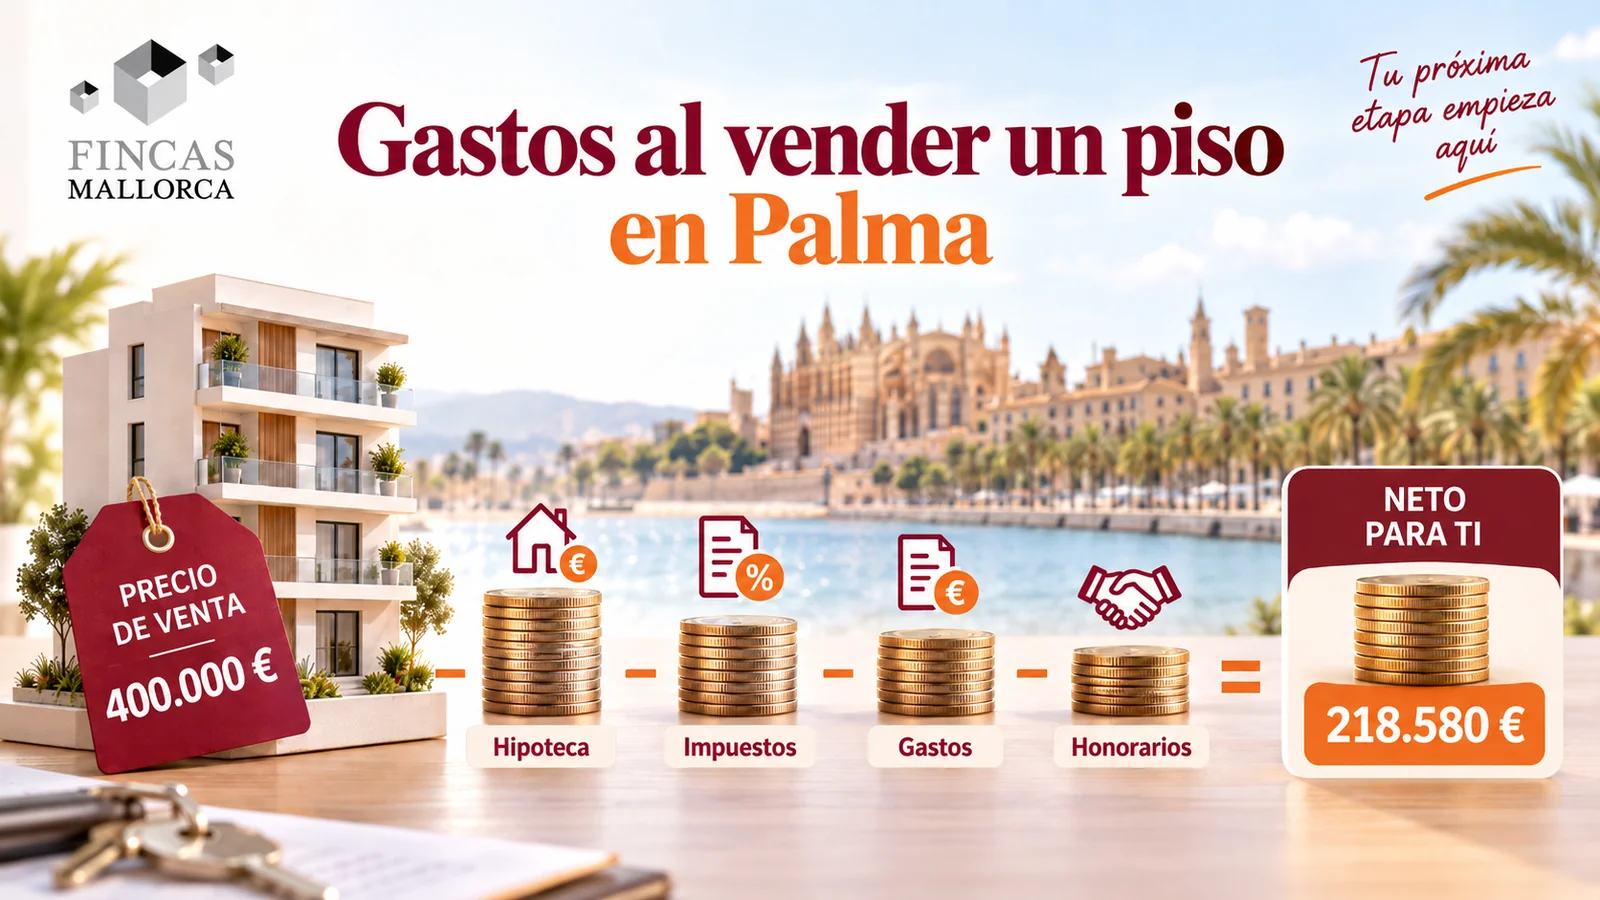
Vender un piso por 400.000 € no significa recibir 400.000 €. Los gastos al vender un piso en Palma pueden incluir impuestos, honorarios, documentación, cancelaciones y otros ajustes. Si además queda hipoteca pendiente, una parte del precio se destinará a devolver esa deuda. La pregunta útil no es solo “¿por cuánto puedo vender?”, sino “¿cuánto dinero me quedará realmente después de la venta?”.
Idea clave: antes de fijar el precio mínimo que aceptarías, calcula tu objetivo neto. Dos ofertas con el mismo precio pueden dejar resultados distintos si cambian la financiación, los plazos, la fiscalidad o los gastos asociados.
La fórmula es útil para planificar, pero cada componente debe revisarse según el inmueble y la situación fiscal del vendedor.
En 30 segundos: qué puede salir del precio de venta
1. Deuda hipotecaria pendiente
Reduce el dinero que recibirás, pero no es un gasto de vender: estás devolviendo capital que ya debías al banco.
2. Honorarios inmobiliarios
Si existe agencia, hay que sumar honorarios e IVA. En Fincas Mallorca trabajamos en venta en exclusiva con honorarios desde el 3 % + IVA, según operación.
3. Plusvalía municipal
El IIVTNU depende, entre otros factores, del valor catastral del suelo, el tiempo de tenencia y el incremento realmente producido.
4. IRPF por la ganancia
Para residentes fiscales, la ganancia patrimonial de la venta puede tributar en la base del ahorro, salvo que exista una exención aplicable.
5. Documentación y regularizaciones
Certificado energético, cédula o situación de habitabilidad, certificados, cancelaciones registrales y posibles incidencias documentales.
6. Ajustes de la operación
IBI, comunidad, derramas, rentas si el piso está alquilado, suministros o pactos específicos pueden modificar la liquidación final.
No confundas neto de caja con ganancia fiscal. La hipoteca pendiente reduce el dinero que cobras, pero no reduce por sí misma la ganancia patrimonial del IRPF. Y, al contrario, algunos gastos documentados pueden influir fiscalmente aunque no representen una gran salida de caja el día de la firma.
Gastos al vender un piso en Palma: qué paga normalmente el vendedor
| Concepto | ¿Es siempre obligatorio? | Cómo afecta al vendedor |
|---|---|---|
| Certificado de eficiencia energética | Con carácter general, sí para ofertar y vender una vivienda existente, salvo supuestos legalmente exceptuados. | Debe estar correctamente registrado. Su etiqueta debe figurar en la publicidad y el certificado se incorpora a la compraventa. |
| Cédula de habitabilidad / situación de habitabilidad | Debe revisarse en Baleares caso por caso. | Su ausencia, caducidad o situación equivalente puede afectar a suministros, financiación, comprador y documentación de la operación. |
| Cancelación de hipoteca | Solo si existe financiación pendiente o una carga hipotecaria que deba cancelarse. | Hay que distinguir entre devolver el capital pendiente y los gastos de cancelación económica, notarial, registral o de gestoría que procedan. |
| Honorarios inmobiliarios | Solo si se ha contratado agencia. | Forman parte del coste comercial de la operación. Conviene comparar el resultado neto y los servicios incluidos, no únicamente el porcentaje. |
| Plusvalía municipal | No siempre resulta cuota a pagar. | En Palma hay que declarar la transmisión. Si no existe incremento de valor del terreno puede no existir cuota, pero la declaración sigue siendo relevante. |
| IRPF por ganancia patrimonial | Solo cuando exista ganancia sujeta y no resulte exenta. | Se declara normalmente en la Renta correspondiente al ejercicio en que se vende. |
| Otros documentos o subsanaciones | Depende del piso. | Registro, Catastro, herencia, VPO, discrepancias de superficie, comunidad o incidencias urbanísticas pueden exigir gestiones adicionales. |
La hipoteca pendiente reduce tu dinero, pero no es un impuesto ni un gasto de venta
Este es uno de los errores más frecuentes al calcular cuánto queda después de vender.
Imagina que vendes por 400.000 € y todavía debes 100.000 € de hipoteca. Esos 100.000 € deben cancelarse económicamente con el banco, por lo que no llegarán a tu bolsillo. Pero no son una comisión, un impuesto ni una pérdida causada por vender: son capital pendiente de una deuda previa.
Otra cuestión distinta son los costes de cancelar la carga hipotecaria cuando procedan: certificado de deuda cero, escritura de cancelación, Registro o gestoría, según cómo se tramite.
Por eso distinguimos siempre dos cálculos: el neto de caja que recibirá el propietario y la ganancia fiscal sobre la que puede calcularse el IRPF. Son magnitudes diferentes.
Comisión inmobiliaria: calcula el coste con IVA y compáralo con el resultado neto
Si la venta se realiza a través de una inmobiliaria, el propietario debe conocer desde el principio los honorarios y qué servicios están incluidos. En nuestro caso, puedes consultar la explicación completa en la guía de comisión inmobiliaria por vender un piso en Palma.
Fincas Mallorca trabaja en venta en exclusiva con honorarios desde el 3 % + IVA. A modo de ejemplo, sobre una venta de 400.000 €, un 3 % serían 12.000 € y, con el IVA vigente del 21 %, el importe total sería 14.520 €.
Pero el porcentaje aislado no responde a la pregunta importante. Si una estrategia profesional consigue mejorar el precio, evitar una operación fallida, filtrar mejor la financiación, preparar la documentación o generar competencia entre compradores, el resultado neto puede ser superior incluso existiendo honorarios.
Plusvalía municipal en Palma: qué hay que revisar
La plusvalía municipal —Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, IIVTNU— grava el incremento de valor correspondiente al suelo urbano durante el período de tenencia.
En una compraventa ordinaria, el transmitente es normalmente quien debe atender este impuesto. En Palma conviene revisar:
- valor catastral del suelo;
- fecha y forma de adquisición;
- fecha de venta;
- si realmente ha existido incremento de valor;
- qué método de cálculo resulta aplicable o más favorable;
- y el plazo municipal para presentar la declaración o autoliquidación.
El Ayuntamiento de Palma ofrece un procedimiento específico de información y cálculo del IIVTNU. En transmisiones inter vivos, como una compraventa, la normativa general establece un plazo de 30 días hábiles para la presentación.
Importante: que no resulte cuota de plusvalía no significa que debas ignorar el trámite. La Sede Electrónica de Palma advierte de la obligación de declarar la transmisión incluso cuando no exista incremento de valor del terreno.
IRPF al vender: la ganancia fiscal no es simplemente precio de venta menos precio de compra
La Agencia Tributaria parte de una regla general: la ganancia o pérdida patrimonial se calcula por diferencia entre valor de transmisión y valor de adquisición.
De forma simplificada:
No debe utilizarse esta fórmula sin revisar gastos, tributos, mejoras, amortizaciones y particularidades de la adquisición.
Qué puede formar parte del valor de adquisición
- precio pagado al comprar;
- impuestos y gastos inherentes a aquella adquisición;
- determinadas inversiones y mejoras correctamente acreditadas;
- en una herencia, el valor que corresponda según las reglas aplicables a la adquisición hereditaria y los gastos vinculados.
No toda obra es automáticamente una “mejora” fiscal. Conserva facturas y revisa con tu asesor qué partidas pueden incorporarse.
Qué puede reducir el valor de transmisión a efectos del cálculo
La AEAT permite deducir del valor de transmisión los gastos y tributos inherentes a la venta cuando hayan sido satisfechos por el transmitente. Entre los conceptos que conviene revisar con el asesor están determinados honorarios y tributos directamente vinculados a la transmisión.
Si el piso estuvo alquilado, atención a las amortizaciones
En inmuebles arrendados, las amortizaciones fiscalmente deducibles —incluida, en determinados supuestos, la amortización mínima— pueden reducir el valor de adquisición fiscal. Esto puede hacer que la ganancia al vender sea mayor de lo que el propietario esperaba.
Por eso un piso comprado por 200.000 € y vendido por 300.000 € no genera necesariamente una ganancia fiscal de 100.000 €: hay que reconstruir correctamente toda la historia fiscal del inmueble.
Tipos del ahorro: referencia vigente para calcular una ganancia en 2026
Para un residente fiscal en España, la ganancia patrimonial derivada de la venta de un inmueble se integra, con carácter general, en la base del ahorro. La escala conjunta de referencia vigente es:
| Tramo de base del ahorro | Tipo total de referencia |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
La aplicación real depende del conjunto de la base del ahorro del contribuyente, de posibles compensaciones y de su situación fiscal. Por eso los ejemplos siguientes son didácticos, no liquidaciones fiscales.
Dos situaciones que pueden cambiar radicalmente el IRPF
Reinversión en otra vivienda habitual
La ganancia puede quedar total o parcialmente exenta si se cumplen los requisitos de vivienda habitual, importes y plazos. La reinversión debe realizarse dentro del período legal correspondiente y no opera automáticamente por el mero hecho de comprar otra vivienda.
Transmisión de la vivienda habitual
La ganancia derivada de transmitir la vivienda habitual puede quedar exenta para mayores de 65 años si se cumplen los requisitos. No debe trasladarse esta regla sin más a cualquier segunda residencia o a cualquier derecho desmembrado.
Estas dos situaciones justifican una conclusión importante: la fiscalidad debe revisarse antes de aceptar una oferta, no cuando ya hemos firmado las arras.
Si el vendedor es no residente, aparece una retención del 3 %
En Palma es frecuente que el propietario tenga residencia fiscal fuera de España. En ese caso, el comprador de un inmueble perteneciente a un no residente debe, con carácter general, retener e ingresar el 3 % del precio acordado mediante el modelo 211 como pago a cuenta del impuesto del transmitente.
Ese 3 % no significa necesariamente que el impuesto final sea exactamente el 3 %. Es una retención a cuenta: posteriormente se calcula la tributación correspondiente y puede existir cantidad adicional o devolución.
Si no eres residente fiscal en España, avísalo antes de preparar arras. La liquidación económica y documental de la compraventa cambia y debe coordinarse correctamente.
Ejemplo 1: piso vendido por 400.000 € con hipoteca pendiente
Supuesto didáctico
Suponemos además:
- otros documentos y gestiones: 600 €;
- plusvalía municipal estimada para este ejemplo: 3.000 €;
- valor de adquisición fiscal corregido: 285.000 €;
- gastos de transmisión fiscalmente computables utilizados en el ejemplo: 17.520 €;
- sin otras ganancias o pérdidas del ahorro y sin exención aplicable.
Valor de transmisión utilizado para el ejemplo fiscal: 400.000 € − 17.520 € = 382.480 €.
Ganancia patrimonial aproximada: 382.480 € − 285.000 € = 97.480 €.
IRPF orientativo aplicando la escala por tramos: aproximadamente 21.300 €.
Lo importante del ejemplo: la deuda de 100.000 € es la mayor salida de dinero, pero no forma parte del cálculo de la ganancia del mismo modo que los gastos inherentes a la transmisión.
Ejemplo 2: venta de un piso heredado
Supuesto didáctico
Suponemos honorarios de 12.705 €, plusvalía de 2.000 €, otros gastos de 500 € y que, tras aplicar correctamente los gastos fiscalmente computables del ejemplo, la ganancia aproximada es de 30.295 €.
Con la escala de referencia y sin otras partidas que alteren la base del ahorro, el IRPF orientativo sería de unos 6.242 €.
En una herencia, el valor de adquisición merece especial atención. Puedes ampliar esta cuestión en nuestra guía sobre valor de inmueble heredado en Baleares.
Ejemplo 3: vivienda habitual con posible exención
El mismo precio puede dejar un resultado muy distinto
Imagina que los gastos y ajustes de la operación —sin contar IRPF— dejan un neto previo aproximado de 357.000 €.
Si la ganancia de 140.000 € queda sujeta íntegramente, el IRPF puede reducir de forma importante el resultado final. Pero si se cumplen los requisitos de una exención por reinversión o, en su caso, la exención por transmisión de vivienda habitual para mayores de 65 años, el resultado puede ser muy diferente.
Casos especiales que cambian el cálculo
Piso heredado
Importan el valor y fecha de adquisición hereditaria, los gastos satisfechos, la plusvalía y la situación de los copropietarios.
Piso alquilado
Hay que revisar amortizaciones fiscales, contrato, rentas, fianza y situación posesoria. Consulta cómo vender un piso alquilado en Palma.
Copropiedad o proindiviso
El porcentaje transmitido, la forma de adjudicación y la alternativa de extinción de condominio pueden cambiar impuestos y costes. Consulta nuestra guía sobre extinción de condominio.
Usufructo o nuda propiedad
La valoración y tributación no se comportan como una venta ordinaria del pleno dominio. Debe estudiarse quién transmite cada derecho y en qué proporción.
Qué datos necesitamos para estimar cuánto te quedará neto
- Precio aproximado de venta o rango que estamos estudiando.
- Forma y fecha de adquisición: compra, herencia, donación u otra.
- Precio o valor de adquisición y gastos asociados que puedas acreditar.
- Hipoteca pendiente y si existe todavía carga registral.
- Valor catastral, especialmente el correspondiente al suelo.
- Uso del inmueble: vivienda habitual, segunda residencia o piso alquilado.
- Reformas o mejoras documentadas realizadas desde la adquisición.
- Residencia fiscal del vendedor y, si hay varios propietarios, porcentaje de cada uno.
- Posible reinversión en otra vivienda habitual o circunstancias que puedan generar una exención.
Con esa información podemos hacer una primera lectura inmobiliaria y coordinar con el asesor fiscal cuando la operación lo requiera. La valoración del inmueble puede solicitarse en tasar tu piso en Palma para vender.
El neto también debe influir en el precio de salida
Un propietario puede pensar: “necesito recibir 300.000 €”. Pero si tiene 80.000 € de hipoteca pendiente y otros costes e impuestos, vender por 300.000 € no cumplirá ese objetivo.
Por eso el precio de salida no debe fijarse únicamente mirando anuncios. Primero hay que valorar qué precio puede defender el mercado y, después, comprobar si ese precio satisface el objetivo neto del propietario. Puedes ampliar esta parte en cómo fijar el precio de salida de un piso en Palma.
¿Quieres saber cuánto podría quedarte después de vender tu piso en Palma?
Podemos valorar primero el inmueble y ayudarte a ordenar los principales conceptos que afectarán al resultado neto. Cuando el cálculo fiscal necesita una revisión especializada, coordinamos la información para que puedas decidir con cifras y no solo con un precio anunciado.
Preguntas frecuentes sobre los gastos al vender un piso
¿Cuánto se paga por vender un piso?
No existe un porcentaje único. Depende de la ganancia fiscal, plusvalía municipal, hipoteca, honorarios, documentación, residencia fiscal y posibles exenciones. Dos vendedores con el mismo precio de venta pueden tener un neto muy diferente.
¿La hipoteca pendiente reduce el IRPF de la venta?
No de forma directa. El capital hipotecario pendiente reduce el dinero que recibes porque debes devolverlo al banco, pero la ganancia patrimonial se calcula comparando valores de adquisición y transmisión conforme a las reglas fiscales.
¿Siempre se paga plusvalía municipal al vender en Palma?
No necesariamente existe cuota si no se ha producido incremento de valor del terreno. Aun así, la transmisión debe revisarse y declararse conforme al procedimiento municipal.
¿Cuándo se paga el IRPF de la venta?
La ganancia o pérdida se incluye, con carácter general, en la declaración de Renta correspondiente al ejercicio en que se realizó la transmisión.
¿Qué ocurre si vendo mi vivienda habitual y compro otra?
La ganancia puede quedar total o parcialmente exenta si se cumplen los requisitos de reinversión en vivienda habitual. Deben revisarse importes, plazos y condición de vivienda habitual.
¿Los mayores de 65 años pagan IRPF al vender su vivienda?
La ganancia por transmitir la vivienda habitual puede estar exenta si se cumplen los requisitos. La regla no debe extrapolarse automáticamente a cualquier segundo inmueble ni a cualquier situación de usufructo o nuda propiedad.
¿La comisión inmobiliaria puede reducir la ganancia fiscal?
Los gastos inherentes a la transmisión satisfechos por el vendedor pueden influir en el valor de transmisión fiscal. La deducibilidad concreta debe acreditarse y revisarse con el asesor fiscal.
¿Qué pasa si el vendedor vive fuera de España?
En una venta por un no residente, el comprador debe normalmente retener el 3 % del precio e ingresarlo como pago a cuenta mediante el modelo 211. Esa retención no equivale necesariamente al impuesto final.
¿Puedo saber el neto exacto antes de poner el piso a la venta?
Se puede preparar una estimación muy útil, pero algunos importes —como el precio final de cierre o determinadas liquidaciones— solo serán exactos cuando la operación esté definida. Lo importante es identificar las variables antes de comprometerse.
Fuentes oficiales y referencias
- Agencia Tributaria · Qué ocurre cuando vendo un inmueble.
- Agencia Tributaria · Reglas generales de cálculo de ganancias y pérdidas patrimoniales.
- Agencia Tributaria · Exención por reinversión en vivienda habitual.
- Agencia Tributaria · Vivienda habitual de mayores de 65 años.
- Agencia Tributaria · Retención del 3 % en ventas por no residentes.
- Ayuntamiento de Palma · IIVTNU / plusvalía municipal.
- BOE · Real Decreto 390/2021 sobre certificación energética.
- Consell de Mallorca · Cédula de habitabilidad.
Información general y orientativa, revisada a 13 de septiembre de 2026. Los ejemplos utilizan supuestos simplificados y no constituyen una liquidación fiscal. La tributación depende de la residencia fiscal, forma y fecha de adquisición, gastos acreditados, amortizaciones, mejoras, uso del inmueble, exenciones y demás circunstancias personales. Cuando sea necesario, la operación debe revisarse con asesor fiscal, notaría u otro profesional especializado.